
La transformación hacia una sociedad sin efectivo es un tema candente en nuestros días.
La facilidad de los pagos electrónicos, la seguridad y su eficiencia, son solo algunas de las ventajas que impulsan esta tendencia.
Sin embargo, el abandono del dinero en metálico no está exento de desafíos, riesgos y consecuencias.
En este programa del podcast enCLAVE DIGITAL exploraremos la experiencia de Suecia, un país pionero en esta transición, analizaremos cómo afecta al consumismo el uso predominante de los pagos digitales, y discutiremos el impacto de los ATMs inversos que convierten efectivo en tarjetas de débito, pero con comisiones.
Imagínate recibir de manera totalmente gratuita este tipo de historias directamente en tu correo.
Te envío cada lunes a las 7am un email con toda la actualidad sobre tecnología, seguridad y negocios digitales.Daremos por tanto respuestas a las siguientes tres preguntas:
- ¿Cuál ha sido el impacto de la decisión de Suecia de abandonar el pago en metálico?
- ¿Cómo influye el uso de pagos digitales en el comportamiento de consumo?
- ¿Y qué son los ATMs inversos, y qué problemas plantean?
¡Empecemos!

Pero antes de continuar, permíteme que te comparta esta gráfica:

¿Sabías que el 88,1% de los que escucháis o veis este videopodcast, no estáis suscritos al canal?
Tan solo el 11,9% restante son seguidores de enCLAVE DIGITAL.
Y ojo, que tengo que decir que esto ha mejorado considerablemente desde los registros que tenía hace apenas un par de meses, cuando menos del 5% eran seguidores.
Estos son los datos que me da Youtube, pero es que en el resto de plataformas de podcasting el porcentaje varía entre el 75% y el 90%.
Así que, si este tipo de vídeopodcasts te resultan interesantes, vete ahora mismo al perfil del podcast en la aplicación desde donde me estes escuchando y dale a seguir para no perder los nuevos programas de cada semana.
Venga, hazlo ahora mismo, que te espero.
….
¿Ya lo has hecho?
Pues venga, ¡continuemos!
1. El impacto de la digitalización de los pagos en Suecia
Suecia ha sido uno de los países líderes en la transición hacia una sociedad sin efectivo.
Este cambio comenzó en la década de 1990, principalmente como respuesta a un aumento en los robos a mano armada. Las autoridades y las instituciones financieras suecas vieron en los pagos digitales una alternativa más segura.
Lo demás, es historia.
En esta gráfica de The Riksbank puedes ver la evolución en el porcentaje de ciudadanos que pagaron en efectivo en el país desde 2010 hasta 2020.
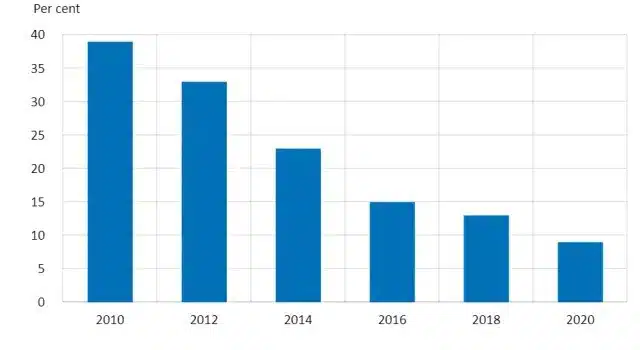
Para 2022, que es el último dato que he encontrado a la hora de documentarme para este episodio, solo el 8% de los suecos usaba efectivo para sus compras diarias.
Esta rápida digitalización fue facilitada por la adopción generalizada de BankID, un sistema de identificación digital lanzado en 2001 que permite realizar transacciones electrónicas de manera rápida y sencilla.
BankID se ha convertido, de facto, en una herramienta esencial para la vida diaria en Suecia, siendo utilizado para todo, desde presentar declaraciones de impuestos hasta comprar boletos de autobús.
Sin embargo, la omnipresencia de BankID también ha creado oportunidades para los delincuentes digitales.
Y aquí es donde quería llegar.
Las estafas relacionadas con BankID se han vuelto cada vez más comunes, con técnicas cada vez más sofisticadas para engañar a los usuarios y robar sus fondos.
Si bien la digitalización ha facilitado la lucha contra el fraude fiscal y el blanqueo de dinero, también ha dado lugar a nuevas formas de delitos económicos.
Escucha:
Desde 2021 hasta 2023 se ha duplicado la cantidad sustraída en estafas online.
Las estimaciones de la fiscalía apuntan a que la actividad de esta industria criminal online podría ascender hasta tener un valor equivalente al 2,5% del PIB.
Artículo de investigación en ElConfidencial (ES)
Hablamos de que solo en 2023, el fraude online y otros ciberdelitos resultaron en el robo de 1.200 millones de coronas (unos 105,6 millones de euros al cambio).
Telita…
El Banco Central sueco, conocido como Riksbank, reconoce los problemas derivados de la marginación del efectivo.
¿Cuál ha sido su respuesta?
Pues subirse al carro de las criptomonedas estatales, lanzando una nueva moneda digital, la e-krona, destinada a ofrecer, supuestamente, un mayor control sobre las transacciones digitales.
Una stablecoin que pretende complementar el sistema de pagos digitales actual, brindando una solución (supuestamente, recalco) a los problemas de privacidad y seguridad que han surgido con la eliminación del efectivo.
Algo que, sinceramente, me parece intentar solucionar el problema caminando hacia el frente, habida cuenta de que la misma problemática del dinero digital lo tenemos en el dinero virtual (los robos pasan a ser globales, mientras que con el dinero en metálico, tienen que realizarse en local), y además entraña otros riesgos… Precisamente, aquellos asociados al hecho de que sea el Estado quien pueda controlar en qué gastamos, cómo y cuándo podemos hacerlo.
Un tema del que, por cierto, hablamos largo y tendido en la entrevista que le hacía a Lucas Suárez, autor de El Paradigma Bitcoin, en un episodio pasado.
Si te interesa el tema (que créeme que te interesa), te dejo por aquí el enlace.
2. El impacto de los pagos digitales en el consumo
De la experiencia de Suecia, pasamos a otra que nos afecta por igual a todo el mundo occidental.
Un reciente estudio académico (EN) realizado por investigadores de las universidades australianas de Adelaide y Melbourne, publicado en el Journal of Retailing, ha abordado cómo los métodos de pago influyen en el comportamiento del consumidor.
El estudio, un metaanálisis que examina 71 estudios diferentes, nos ofrece una visión detallada del «efecto sin efectivo».
Y podemos resumir sus conclusiones en cuatro grandes grupos.
A saber:
- Gasto incrementado con pagos digitales: El estudio encontró que, en promedio, los consumidores tienden a gastar más cuando utilizan métodos de pago sin efectivo. La comodidad y la facilidad de uso de los pagos digitales pueden llevar a un aumento en el gasto del consumidor. Este fenómeno es conocido como el «efecto sin efectivo», donde la percepción del gasto disminuye al no haber una transacción física con billetes y monedas.
- Consumo visible vs. prosocial: El análisis reveló que el aumento de gastos sin efectivo es mayor en situaciones donde las compras se realizan para mostrar estatus social, como en el caso de productos de lujo. Por otro lado, el efecto es más débil en situaciones de consumo prosocial, como son donaciones y las propinas, donde el objetivo es ayudar a otros. Esto sugiere que la motivación detrás de la compra influye en cómo el método de pago afecta el comportamiento del consumidor.
- Crecimiento económico: El aumento del gasto sin efectivo tiende a ser más pronunciado durante períodos de crecimiento económico. Los consumidores se sienten más optimistas y menos preocupados por las implicaciones financieras de sus compras en tiempos de bonanza económica. En contraste, durante períodos de incertidumbre económica, los consumidores pueden ser más cautelosos, independientemente del método de pago.
- Y Debilitamiento a lo largo del tiempo: Aunque el «efecto sin efectivo» es prevalente, el estudio sugiere que este efecto va disminuyendo con el tiempo. A medida que los consumidores se familiarizan más con los métodos de pago digitales, la diferencia en cuánto «sufrimos» al pagar con una y otra modalidad de pago parece desvanecerse. Esto indica una adaptación gradual y una posible normalización de los pagos digitales.
En resumidas cuentas:
Que el pago mediante sistemas digitales tiende, sobre todo en sus fases iniciales, a incrementar el consumo, sobre todo propio y con funciones de estatus social, y decrementar la solidaridad económica.
No parece, por tanto, que sea precisamente alagüeño para todos nosotros…
3. ATMs inversos y sus implicaciones
Y del impacto en el consumo, pasamos a la propia operativa de cambio entre el pago en metálico y el digital.
Un cambio como este, por razones obvias, no se puede hacer de la noche a la mañana.
Y bajo este prisma, surgen los llamados ATMs inversos, máquinas que permiten cambiar dinero físico por tarjetas de débito con saldo para realizar compras.
Este tipo de máquinas se están volviendo cada vez más comunes en Estados Unidos, y seguramente ya las hayas visto por estos lares en algún festival o concierto. Un servidor, por cierto, veía una de estas recientemente al lado de la consigna de una de las estaciones de buses de Madrid.
La idea de estos cajeros es, por tanto, facilitar la transición hacia una sociedad sin efectivo, permitiendo a las personas usar dinero digital en lugar de billetes y monedas, y evitando así que los negocios tengan que gestionar efectivo.
Sin embargo, y aquí viene el plot twist de esta historia…, estos ATMs están empezando a cobrar comisiones que van desde un dólar hasta seis dólares por realizar el cambio, lo que puede ser visto como una penalización para quienes todavía prefieren o necesitan usar efectivo.
Escucha:
¿Quieres pagar en efectivo? Eso te costará más.
Cuando Noa Khamallah recientemente intentó pagar en efectivo por palomitas de maíz y refrescos en el Yankee Stadium, sus todopoderosos dólares se arruinaron.
Los puestos de concesión del estadio ya no aceptan efectivo. Un empleado le indicó un quiosco que podía convertir sus billetes verdes en plástico. Khamallah, de 41 años, introdujo 200 dólares en el cajero automático inverso, lo que restó una tarifa de 3,50 dólares y escupió una tarjeta de débito con un saldo de 196,50 dólares.
Artículo en Yahoo Finance (EN)
Es decir, que el uso de ATMs inversos presenta tres desafíos y controversias:
- La primera, respecto a las comisiones y accesibilidad: Las comisiones impuestas por los ATMs inversos pueden ser una carga para los usuarios, especialmente para aquellos con ingresos bajos que dependen del efectivo. Esta situación puede llevar a una mayor exclusión financiera, ya que las personas que no pueden permitirse pagar estas comisiones podrían verse obligadas a seguir usando efectivo, y si ese efectivo ya no vale como moneda de cambio, se les está excluyendo del modelo económico social.
- La segunda, respecto a la privacidad y control: La transición hacia una sociedad sin efectivo también plantea preocupaciones sobre la privacidad y el control. Con todas las transacciones registradas digitalmente, hay un rastro claro de cada compra realizada. Esto puede ser beneficioso para combatir el fraude y la evasión fiscal, pero también puede ser visto como una invasión a la privacidad individual. Además, el control sobre el dinero digital reside en las instituciones financieras y las autoridades, lo que puede generar desconfianza entre algunos usuarios. No hay más que ver el caso de China, donde con el yuan chino, el gobierno puede decidir que ese dinero que tienen sus ciudadanos ahorrados tenga fecha de caducidad, para forzar así el consumo.
- Y la tercera, sobre la eficiencia y seguridad: A pesar de los desafíos anteriores, los ATMs inversos pueden mejorar la eficiencia y la seguridad de las transacciones. Al reducir la cantidad de efectivo en circulación, se disminuye el riesgo de robos (al menos los locales), y se facilita la gestión del dinero. Sin embargo, es crucial que no se cobren comisiones por el cambio, y que se implementen medidas para proteger la privacidad de los usuarios.
Oda al dinero en efectivo
Llegados a este punto, no puedo sino que parafrasearme en aquel artículo que publiqué hace exactamente dos años titulado «Oda al dinero en efectivo».
Escucha:
El dinero en efectivo es la mejor herramienta transaccional que hemos inventado hasta el momento.
Es la culminación a varios milenios de abstracciones económicas… sin la pata digital, que añade mayor complejidad, algunas ventajas, y también algunos inconvenientes.
Si lo pusiéramos en una balanza frente al resto de unidades que conforman o han conformado la economía en toda la historia de nuestra civilización, el dinero en efectivo actual sería el mejor ejemplo de un equilibrio perfecto entre el milagro de la producción en cadena, el consenso económico de las abstracciones que supone la moneda, y las ventajas de una «baja tecnología».
Frente a él, el pago con dinero de plástico (tarjetas) o también las criptodivisas, son acercamientos más complejos que tensan aún más la cuerda, amparados en el optimismo tecnológico de nuestra era.
De hecho, daba como elementos para afirmar tamaña osadía hasta siete ventajas.
A saber:
- No requiere de un testaferro para poder gastarlo: Y esto lo separa, nuevamente, del dinero de plástico y del dinero virtual. En estos dos casos dependemos de un órgano (o varios) que se encargan de intermediar los pagos, de demostrar que esa tarjeta o esa cartera tiene realmente ese valor que aseguran tener. Pero con el dinero en efectivo, esto no pasa. Mientras la moneda siga en circulación, existe un consenso social que acepta como válida la propia moneda, sin requerir firma de nadie.
- Tampoco especifica dónde se puede gastar: Y por el simple hecho de que esa «baja tecnología» con la que está creada es, hablando en términos tecnológicos, retrocompatible con cualquier otro sistema transaccional.
- No genera datos transaccionales: Lo cual puede ser visto como una ventaja, pero también como un inconveniente, al permitir, para bien y para mal, que exista una economía sumergida que no sigue los canales oficiales y oficiosos de la sociedad.
- Tampoco requiere generar comisiones por cada transacción: Lo que viene de la mano de esa «retrocompatibilidad» antes mencionada. Puesto que es válido en todo el territorio donde opera esa moneda, y tampoco requiere de intermediarios, no fuerza a asumir costes extra por mantener o gestionar la propia transacción, ya que son los propios interesados quienes, de motu propio, lo hacen en el momento en el que la aceptan.
- Tampoco te lo pueden bloquear unilateralmente: La única manera de quitarte el acceso al dinero físico… es quitarte físicamente el acceso al mismo. Algo claramente mucho más complicado de hacer de forma masiva que con los sistemas digitales y aquellos virtuales centralizados, donde bien sea un órgano central, bien sea un intermediario, puede unilateralmente bloquear el acceso a ese capital con solo apretar (entiéndeme…) un botón.
- Tiene un ciclo de vida puramente físico: Lo que, de nuevo, con matices, podemos considerar más positivo que negativo. El dinero físico vale lo que vale mientras el papel o el metal con el que ha sido creado siga en condiciones. Algo mucho más sencillo que ocurra (por esa baja tecnología…) que la dependencia absoluta en la compleja y débil red digital y virtual donde se asientan las tarjetas y las criptomonedas.
- El dinero en efectivo es ANÓNIMO: Todo lo anterior para llegar a la guinda del pastel. El que sea anónimo permite, de forma indirecta, que el pueblo tenga la soberanía individual sobre su capital. Con todos los matices que quieras (son los bancos centrales quienes expiden la moneda, y hay maneras, impuestos y regulación mediante, de limitar esas libertades), pero tan real como la vida misma.
El abandono del dinero en efectivo presenta, por tanto, una serie de ventajas y desafíos.
La experiencia de Suecia muestra que la digitalización de los pagos puede mejorar la seguridad y la eficiencia, pero también trae consigo nuevos riesgos, como el aumento del cibercrimen.
El impacto en el comportamiento del consumidor es significativo, con un aumento en el gasto asociado a los pagos digitales, aunque este efecto parece debilitarse con el tiempo.
Finalmente, los ATMs inversos representan una herramienta útil para la transición hacia una sociedad sin efectivo, pero sus comisiones y el impacto en la privacidad y la accesibilidad deben ser cuidadosamente gestionados.
Pero ahora, turno para ti:
- ¿Qué opinas sobre la transición hacia una sociedad sin efectivo? ¿Crees que los beneficios superan los riesgos?
- ¿Has notado algún cambio en tu comportamiento de consumo al usar pagos digitales en lugar de efectivo?
- ¿Qué medidas crees que se deberían tomar para proteger la privacidad y la accesibilidad en un mundo sin efectivo?
Déjame tus comentarios por aquí abajo, ¡y abramos debate!
Sobre el videopodcast enCLAVE DIGITAL
enCLAVE DIGITAL es el videopodcast de Pablo F. Iglesias, consultor especializado en ayudar a referentes a blindar su reputación, diversificar y escalar su autoridad como marca.
Me puedes leer y escuchar en www.pabloyglesias.com (recuerda que la primera Y de «Yglesias» es «Y griega», que si no me confundís con otro), y me puedes escribir a contacto(at)pabloyglesias.com.
Si este contenido te sirve para estar bien informado sobre la actualidad en materia de negocios digitales, reputación y tecnología, te agradecería que le dieras a suscribirte en mi canal de Youtube o en la plataforma de podcasting desde donde me escuchas, le des a Me Gusta, al botón de hype de Youtube, me dejes un comentario o reseña y lo compartas con aquellos a los que les pueda interesar.
¡Seguimos!
Si utilizas otra plataforma de podcasting, busca «enCLAVE DIGITAL« en la app para localizarlo, o visita la página del videopodcast, donde ofrezco enlaces directos a las principales plataformas actuales:


