Y con el auge de los países Estado, estos «papeles», que recordemos, no dejan de ser un contrato de deuda del Estado, o del banco central, para con el ciudadano, han jugado un papel fundamental a la hora, también, de proteger nuestra privacidad y nuestros derechos libertarios.
Sin embargo, desde hace unos años su presencia ha ido perdiendo fuerza frente a la figura del dinero digital:
De las tarjetas.
Pero también de las criptomonedas centralizadas como el Yuan Digital, ya ampliamente integrado en China.
Al principio de una manera totalmente orgánica, y es que hay que reconocer que yo soy el primero al que le resulta muchísimo más cómodo hoy en día pagar directamente con el móvil, y ahorrarme así, como ya expliqué en su momento, el tener que salir con la cartera de casa.
Las 7 de la SemanaNewsletter de negocios digitales, tecnología y seguridad
Imagínate recibir de manera totalmente gratuita este tipo de historias directamente en tu correo.
Te envío cada lunes a las 7am un email con toda la actualidad sobre tecnología, seguridad y negocios digitales.
Pero también, y con más ahínco estos últimos años, con la presión gubernamental, argumentando que este tipo de pagos, los digitales, por razones obvias (mayor trazabilidad), ayudan a reducir el impacto del fraude fiscal y el blanqueo de capitales.
Esta es una guerra fría que, recalco, ya estamos librando, y es que quizás no te has parado a pensar lo que supone abandonar el uso del dinero físico.
Por ejemplo, con preguntas como estas:
¿Y si dentro de unos años tu dinero siguiera siendo “tuyo”… pero solo mientras el sistema te deje usarlo?
¿O qué ocurre con nuestros derechos cuando cada pago se convierte en un dato, y cada dato en una palanca de control contra la ciudadanía?
¿Y, por supuesto, quién sale realmente beneficiado cuando desaparece el efectivo y todo pasa por un carril digital supervisable?
Voy a hablarte como ciudadano, como padre de familia que paga, cobra, ahorra y se equivoca; y como consultor que lleva años metido hasta el cuello en la lucha por la privacidad, la ciberseguridad, la reputación y también el fraude online.
Porque el euro digital, tal y como se está cocinando desde Bruselas, no es solo “una innovación financiera”. Es una pieza más —y muy seria— en un tablero donde Europa está moviendo ficha hacia un modelo de sociedad más trazable, más intervenible y, por tanto, más controlable.
Siéntate, coge lápiz y papel, porque hoy vamos en este episodio del podcast enCLAVE DIGITAL a hablar de lo que se nos viene en Europa con la irrupción, cada vez más forzada, del euro digital, desgranando el roadmap que Bruselas tiene para relegar al efectivo a partir de 2027.
En el primero te cuento 9 hábitos que te harán rico (el título parece pretencioso, pero una vez dentro ya verás que mucho de lo que digo es aplicar el puro sentido común a la gestión financiera) y el segundo es sobre cómo invertir en criptomonedas con cabeza, evitando estafas.
Entras, pones tu correo, y te los hago llegar al momento sin coste alguno.
Además, si ya tienes un patrimonio mínimo y tienes duda sobre algún vehículo de inversión en particular (que si criptomonedas, que si ETFs, que si fondos activos o fondos indexados…), puedes escribirme desde la página de contacto para que te ayude.
Dos noticias me llevan a hablar nuevamente de este tema.
La primera es que, según la presidenta del Banco Central Europeo, Christine Lagarde, en la primavera de este mismo año podría llegar al Parlamento Europeo para su votación la propuesta del Euro Digital, del cual ya hemos hablado por estos lares, tras más de seis años de trabajos técnicos y regulatorios.
Por supuesto, ese futuro euro digital, según el propio BCE, responde a un interés público, al garantizar una forma de dinero segura emitida por el banco central en un entorno cada vez más dominado por pagos privados y plataformas tecnológicas.
Y la segunda es que según el Reglamento de la UE de 2024/1624 (EN) contra el blanqueo de capitales, a partir de 2027, la Unión Europea implantará un tope máximo de 10.000 euros por operación para los pagos en efectivo.
Según Bruselas, con esta medida lo que se busca es dificultar el uso de billetes en transacciones de elevado importe, consideradas de alto riesgo desde el punto de vista del fraude y la evasión fiscal.
Vamos, que lo hacen «por nuestra seguridad». Para protegernos de «todo lo que hay ahí fuera».
Y es que esta frase sirve para justificar cualquier cosa: “Es por tu seguridad”.
El problema es que el modelo que se está imponiendo es siempre el mismo: más vigilancia estructural, menos privacidad por defecto y más capacidad de intervención desde arriba.
Escucha, si no, lo que comentaba hace ya unos meses al respecto en este artículo que, por cierto, quedó finalista a mejor pieza de concienciación en ciberseguridad en los últimos premios ESET:
China no solo implementó un sistema de control exhaustivo del discurso digital interno, sino que ahora incluso exporta su modelo represivo a otros países que ven con buenos ojos tener una doble herramienta: vigilar y manipular.
Pensemos en la comparación con la ciencia ficción: en 1984 de Orwell, la neolengua y el Gran Hermano no se imponían de golpe, sino poco a poco, con justificaciones aparentemente razonables. De manera similar, Chat Control 2.0 ha vuelto a ponerse sobre la mesa después de haber sido rechazado anteriormente, pero amparado por una nueva presidencia del Consejo de la UE, ocupada en este momento por Dinamarca.
Quienes defienden el proyecto insisten en que se aplicará de forma “limitada”. Pero la historia tecnológica nos demuestra que cuando se abre una brecha legal para el espionaje masivo, su ámbito siempre tiende a expandirse.
Lo vimos tras el 11-S en Estados Unidos con la Patriot Act. Lo estamos viendo hoy con la censura algorítmica de plataformas digitales que, inicialmente, solo se orientaba a combatir terrorismo o desinformación, y hoy día se aplica contra contenidos que simplemente resultan incómodos al poder.
Y el dinero, no te lleves a engaño, es el corazón de todo.
Porque el dinero no es solo una herramienta para comprar.
Es un lenguaje.
Es una forma de vivir.
Es libertad práctica.
Es poder elegir sin pedir permiso.
Es poder ayudar sin ser observado.
Es poder organizarte sin ser perfilado.
Y todo esto es lo que se pone en juego cuando el dinero se digitaliza y se convierte en un sistema donde cada movimiento es registrable.
Con el euro digital, el debate real no es “¿será o no más cómodo?”.
Muy probablemente lo sea, por supuesto.
Es más, el euro digital abre la puerta a instrumentos de política monetaria hoy inviables a gran escala.
Entre ellos, la posibilidad de aplicar tipos de interés negativos de forma directa sobre el dinero digital.
Y también, por cierto, la opción de… digamos, «incentivar» el consumo mediante mecanismos como la caducidad del dinero en determinados contextos.
Vamos, que tus ahorros, si así lo quisiera en el futuro el Banco Central Europeo, podrían tener fecha de caducidad, forzándote a gastártelo si con ello se consigue revertir una crisis de deuda, por ejemplo, que afronte el Gobierno.
O podrían limitar su uso para según qué productos o servicios (tabaco, armas… pornografía, lo que toque en el momento).
¿Queremos eso, realmente, para nuestros hijos? ¿Para nosotros mismos?
Primero te quitan el efectivo “poco a poco”, luego te ofrecen la “solución” digital
Si quieres entender la estrategia, olvídate un segundo del euro digital, y miremos juntos el patrón:
Se limita el efectivo: techos, sospechas, burocracia, fricción. Algo que ya está ocurriendo, como te comentaba con la directiva de la UE para 2027. Pero es que, sin ir más lejos, en España, desde la aprobación de la Ley Antifraude(ES) de 2021, ya no es posible cobrar más de 1.000 € en efectivo por un servicio ofrecido entre profesionales y también para con clientes particulares. Si un producto o servicio cuesta más de 1.000 €, aquí ya te forzaban previamente a hacerlo por medios digitales.
Se normaliza que lo digital sea lo “responsable” y lo físico lo “sospechoso”: A fin de cuentas, ¿quién tendría dinero en efectivo en su casa? Y lo más importante: ¿por qué no lo tiene en el banco?
Se crea dependencia: “sin la app no puedes”, “sin una cuenta bancaria hace ya tiempo que no puedes cobrar un salario… o pagar un recibo”, “sin identificación no puedes contratar un servicio básico, como puede ser la luz, el agua, o el gas”.
Y se presenta la moneda digital como “la alternativa pública, segura y europea”: La panacea a todos nuestros males. Un dinero virtual que, además, llegará con incentivos para favorecer su uso… en detrimento de ese «peligroso» dinero en papel, y quien sabe, quizás mañana también ese dinero digital que tenemos depositado en bancos comerciales.
Ese es el carril psicológico.
Y a partir de ahí, lo que antes era un derecho(pagar en efectivo, operar sin dejar huella constante)pasa a ser un “privilegio tolerado” en dosis pequeñas, como quien deja una ventana abierta un par de centímetros para poder decir: “¿ves? todavía hay aire”.
De hecho, aquí en Europa tenemos un país que es ejemplo perfecto de digitalización absoluta del sistema financiero.
Suecia ha sido uno de los países líderes en la transición hacia una sociedad sin efectivo.
Este cambio comenzó en la década de 1990, principalmente como respuesta a un aumento en los robos a mano armada. Las autoridades y las instituciones financieras suecas vieron en los pagos digitales una alternativa más segura.
Lo demás, es historia.
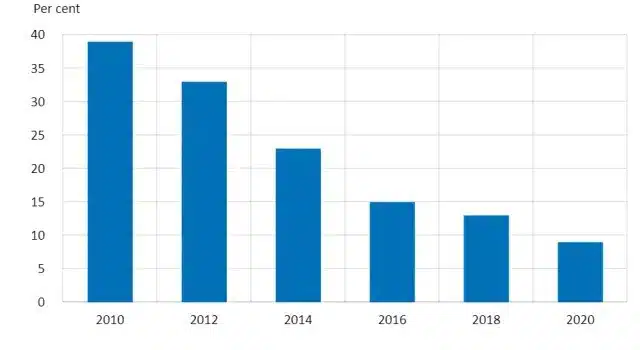
En esta gráfica de The Riksbank puedes ver la evolución en el porcentaje de ciudadanos que pagaron en efectivo en el país desde 2010 hasta 2020.
Para 2022, que es el último dato que he encontrado a la hora de documentarme para este episodio, solo el 8% de los suecos usaba efectivo para sus compras diarias.
Esta rápida digitalización fue facilitada por la adopción generalizada de BankID, un sistema de identificación digital lanzado en 2001 que permite realizar transacciones electrónicas de manera rápida y sencilla.
Quédate con este BankID, y el caso de «éxito» de Suecia, porque volveremos a él dentro de unos minutos.
El euro digital no es “otra app”: es una infraestructura con capacidad de control sistémico
A mí me gusta explicarlo así: hoy ya vives en digital, sí. Usas tarjeta. Usas transferencias. Usas Bizum. Usas banca online.
Pero hay una diferencia crucial:
Una cosa es un ecosistema con bancos, intermediarios y competencia.
Y otra cosa, bien distinta, es un sistema digital con estándar común, emitido/respaldado por el banco central, con trazabilidad nativa y gobernanza política/regulatoria encima.
Y ojo, que no hace falta que haya “malos” o «buenos».
Basta con que haya incentivos.
Y con esto en mente, no hay que ser muy listo para darse cuenta de que el incentivo máximo de cualquier Estado(o estructura supranacional) es uno: tener la capacidad de control en escenarios de crisis.
¿Que a qué me refiero?
Pues a crisis económicas.
A crisis sociales.
A crisis energéticas.
O sanitarias.
O bélicas.
Da igual cuál.
Cuando hay crisis, se piden poderes extraordinarios.
Y cuando entran en vigor, fíjate tú, rara vez se devuelven del todo.
Por eso, la próxima vez que te digan “esto es para luchar contra el fraude”, «contra el terrorismo», o «contra la pederastia», como mínimo arquea la ceja.
Que lo que deberíamos responder en todos estos casos sería algo así como: “perfecto, explícame cómo garantizas que esa herramienta no se reutilice para otras cosas dentro de cinco años”.
Ya te digo yo que para la amplia mayoría de casos, no va a haber una respuesta.
Porque la historia reciente, europea, pero también del resto del mundo, está llena de “esto solo es para X” que luego acaba siendo para X+Y+Z.
Así defendía hace ya unos años al dinero en efectivo en otro artículo titulado: Oda al dinero en efectivo.
El dinero en efectivo es la mejor herramienta transaccional que hemos inventado hasta el momento.
Si lo pusiéramos en una balanza frente al resto de unidades que conforman o han conformado la economía en toda la historia de nuestra civilización, el dinero en efectivo actual sería el mejor ejemplo de un equilibrio perfecto entre el milagro de la producción en cadena, el consenso económico de las abstracciones que supone la moneda, y las ventajas de una «baja tecnología».
Frente a él, el pago con dinero de plástico (tarjetas) o también las criptodivisas, son acercamientos más complejos que tensan aún más la cuerda, amparados en el optimismo tecnológico de nuestra era.
Todo por una serie de magníficas casualidades
Pablo F. Iglesias en un artículo en su blog personal
¿Y cuáles son esas propiedades?
Pues siete en particular.
Te las digo rápido, y si te interesa profundizar en ellas, te invito a que revises el artículo que te mencionaba en mi web donde las desarrollo:
No requiere de un testaferro para poder gastarlo.
Tampoco especifica dónde se puede gastar.
No genera datos transaccionales.
Tampoco requiere generar comisiones por cada transacción.
Tampoco te lo pueden bloquear unilateralmente.
Tiene un ciclo de vida puramente físico.
Y el dinero en efectivo es ANÓNIMO.
Este último punto es crítico.
La típica frase de “no tengo nada que ocultar” es el mejor regalo que puedes hacerle a un sistema de vigilancia.
Y es que, no se trata de ocultar delitos. Se trata de proteger tu vida cotidiana de la exposición innecesaria.
De minimizar los riesgos.
Te pongo ejemplos reales, de persona normal.
Por ejemplo, imagínate que…:
Quieres donar a una causa impopular sin miedo a ser señalado.
O compras un medicamento, y no quieres que esa información acabe perfilada o filtrada.
O ayudas económicamente a un familiar, y no quieres que un algoritmo lo marque como “patrón sospechoso”.
O simplemente vas a terapia de pareja o al psiquiatra, y estas pagando por un servicio claramente sensible, que no quieres explicar a nadie.
La privacidad, recalco, no es un lujo.
Es una capa de protección social.
Y cuando la privacidad desaparece, aparecen tres elementos muy perjudiciales tanto para el individuo, como en suma, para la propia sociedad:
La autocensura(la gente deja de hacer cosas “legítimas” por miedo a ser malinterpretada),
La discriminación, en este caso, algorítmica(te conceden o no te conceden ese préstamo, te bloquean o no te bloquean tal servicio, etc, etc),
Y el abuso(porque los datos siempre acaban filtrándose o mal usándose).
Más digital también significa más fraude (y más sofisticado)
Aquí enlazo con mi otra trinchera: la del fraude online.
Cada paso hacia un sistema más digital y más inmediato crea oportunidades nuevas para el crimen.
Y no hablo de “hackers mágicos”. Hablo de ingeniería social: suplantaciones, engaños, deepfakes,.. De manipulación psicológica.
Cuando el dinero se vuelve:
más instantáneo,
más fácil de mover,
y más dependiente de identidad digital y dispositivos,
también se vuelve más fácil de robar si los malos consiguen:
tus credenciales
tu número de teléfono móvil,
tu SIM,
o tu confianza.
Recuerdas que te dije hace un ratito que te quedaras con el caso de Suecia, y en especial, con ese BankID tan sumamente interiorizado en la política económica de sus ciudadanos.
Pues bien, escucha a mi yo del pasado:
BankID se ha convertido, de facto, en una herramienta esencial para la vida diaria en Suecia, siendo utilizado para todo, desde presentar declaraciones de impuestos hasta comprar boletos de autobús.
Sin embargo, la omnipresencia de BankID también ha creado oportunidades para los delincuentes digitales.
Y aquí es donde quería llegar.
Las estafas relacionadas con BankID se han vuelto cada vez más comunes, con técnicas cada vez más sofisticadas para engañar a los usuarios y robar sus fondos.
Si bien la digitalización ha facilitado la lucha contra el fraude fiscal y el blanqueo de dinero, también ha dado lugar a nuevas formas de delitos económicos.
En el episodio hablaba de un artículo de investigación publicado en El Confidencial (EN) que evidenciaba que entre 2021 y 2023 se había duplicado en Suecia la cantidad sustraída en estafas online, representando ya para 2024, momento en el que publiqué el episodio, hasta un 2,5% del PIB del país.
Como bien sabrás, desde CyberBrainers asesoramos a víctimas de fraude online, y a mí, personalmente, que me pasan los casos más duros, a diario me toca escuchar historias que te ponen un nudo en el estómago…
Hablamos de gente, como tú y como yo, que un buen día, por unas malas decisiones, pierde los ahorros de toda su vida en una llamada bien preparada, de empresas que pagan facturas falsas enviadas por un mail aparentemente legítimo de un proveedor, que ha sido previamente atacado, de familias enteras, con padres, hijos, hermanos… rotas porque uno de sus miembros cae en una estafa romántica.
Porque la estafa no termina cuando te roban.
Fíjate que, de verdad, en algunos casos el apartado económico casi es lo de menos.
Después de ese primer golpe, llega el segundo golpe… el reputacional.
El que ataca a tus amigos y familiares. El que te lleva, quizás, a perder tu trabajo, y entrar en una espiral de autocensura, de autodestrucción.
Todo, gracias a un sistema financiero más vulnerable.
Si estás, o crees estar en una de estas situaciones, escríbeme. Porque a veces, más allá del asesoramiento y las acciones técnicas y legales que se puedan llevar a cabo, lo que veo es que muchas de estas víctimas agradecen el poder hablar de ello con alguien que les va a escuchar…
¿Qué tipo de ciudadanía queremos, y qué podemos hacer como ciudadanos?
Y en esa decisión, lo que hagamos con la figura de la moneda marcará el futuro de la eurozona.
Si aceptamos que el dinero debe ser totalmente trazable “por defecto”, estamos aceptando que el ciudadano debe ser auditable por defecto.
Con todo lo que ello supone (básicamente, cargarse la filosofía de democracia liberal que ha regido hasta el momento).
Y mira, a mí, personalmente, no me preocupa el euro digital como tecnología. La CBDC europea, de seguro incluirá una serie de controles para minimizar potenciales usos maliciosos futuros.
A mí lo que me preocupa es su uso como infraestructura política y social.
Me preocupa el precedente.
Me preocupa lo fácil que será, en la próxima crisis, justificar límites, bloqueos o condiciones.
A fin de cuentas, por muchos controles que se pongan, es que la propia esencia de una CBDC ya permite realizar este tipo de, digamos, características.
Está en el core de su propio diseño.
Y me preocupa, sobre todo, que lo acabemos aceptando por puro cansancio.
Y Pablo, a la vista de todo esto, ¿qué podemos hacer?
Pues no te voy a vender humo de “sal del sistema” porque eso, para la mayoría de nosotros, es imposible.
Lo que sí podemos hacer es aumentar el margen de libertad y reducir la exposición.
¿Que cómo?
Pues con varios movimientos que igual, dentro de unos años, se consideran contrasistema.
A saber:
Mantén una cultura sana de efectivo: No pasa nada por guardar algo de dinero debajo del colchón. Y por pagar el café de la mañana con monedas, y no con la tarjeta. Y ojo, que no lo hacemos por nostalgia, sino por resiliencia; que no te conviertan en dependiente total de un único carril.
Cuida tu privacidad digital: móviles, apps bancarias, autenticación fuerte, control de permisos. No se trata de negarse a usar la tecnología, sino de usarla de forma sensata, y aprovechándonos de sus propiedades.
Fórmate en fraudes y riesgos digitales: aprende las estafas típicas y mantente informado de los riesgos a los que estamos expuestos en el mundo digital, con herramientas como este propio blog, mi newsletter (es gratuita, recalco), y el contenido que producen el resto de expertos del sector.
Protege tu identidad y reputación: tu nombre, tu correo y tu número de teléfono son activos que, en un mundo cada vez más digitalizado, te identifican frente a terceros, con todo lo que ello supone; monitoriza suplantaciones, perfiles falsos, filtraciones.
Y, por último, exige transparencia política: no debemos tragar con el típico “es por tu seguridad” sin garantías sólidas y límites reales. Porque, casualmente, esas garantías y esos límites brillan por su ausencia precisamente entre aquellos que los defienden, y teóricamente, nos representan. Si tenemos un sistema realmente democrático, debe ser democrático para todo, incluyendo la capacidad del pueblo de negarle el control y el poder al sistema.
En resumidas cuentas: el euro digital se está presentando como un paso lógico en la modernización de Europa, pero su impacto va mucho más allá del pago.
Estamos hablando de que en juego está la privacidad financiera, la autonomía y la capacidad del sistema para intervenir —directa o indirectamente— en la vida cotidiana de todos nosotros.
El euro digital no será “el fin del mundo”. Pero sí puede ser el inicio de un mundo donde pedir permiso para vivir sea la nueva normalidad, y donde la privacidad sea una rareza sospechosa.
Y, hechas las presentaciones, ahora el turno es para ti:
¿Estás dispuesto a que tu vida financiera sea perfilable por defecto?
¿Quién debería tener la capacidad de bloquear o condicionar tu dinero, y con qué límites?
¿Qué estás haciendo hoy para reducir tu exposición al fraude y proteger tu identidad digital?
Te leo en comentarios, y abramos debate.
Recuerda, además, que puedes suscribirte GRATUITAMENTE a mi newsletter, y que con ella recibirás al instante un eBook de más de 40 páginas sobre herramientas de anonimización de transacciones en cripto, y por supuesto, un email cada domingo a las 7am horario de España continental con la noticia del día y un picadito de temas que me han parecido interesantes a lo largo de la semana.
Te dejo por aquí el enlace y el código QR.
Sobre el videopodcast enCLAVE DIGITAL
enCLAVE DIGITAL es el videopodcast de Pablo F. Iglesias, consultor especializado en ayudar a referentes a blindar su reputación, diversificar y escalar su autoridad como marca.
Me puedes leer y escuchar en www.pabloyglesias.com (recuerda que la primera Y de «Yglesias» es «Y griega», que si no me confundís con otro), y me puedes escribir a contacto(at)pabloyglesias.com.
Si este contenido te sirve para estar bien informado sobre la actualidad en materia de negocios digitales, reputación y tecnología, te agradecería que le dieras a suscribirte en mi canal de Youtube o en la plataforma de podcasting desde donde me escuchas, le des a Me Gusta, al botón de hype de Youtube, me dejes un comentario o reseña y lo compartas con aquellos a los que les pueda interesar.
Si utilizas otra plataforma de podcasting, busca «enCLAVE DIGITAL« en la app para localizarlo, o visita la página del videopodcast, donde ofrezco enlaces directos a las principales plataformas actuales:
Pablo F. Iglesias es el fundador de CyberBrainers, consultora especializada en blindaje reputacional, construcción de autoridad digital y asesoramiento a víctimas de fraude online, en especial, con criptomonedas, de EliminamosContenido, el servicio de desindexación y eliminación de contenido dañino en Internet, y del sello editorial Ediciones PY.
Speaker internacional, cripto analista de riesgo antifraude, formador de Fuerzas y Cuerpos de Seguridad, experto en ayudar a referentes digitales, influencers y marcas personales a diversificar su presencia y construir reputaciones inquebrantables.
Reconocido divulgador en Seguridad TIC, ganador de varios premios ESET, Bitácoras y Red Seguridad a la divulgación en Ciberseguridad, colaborador habitual en varios programas de televisión, radio y periódicos, y representante del emprendimiento español en Silicon Valley.
Autor de seis libros y host del videopodcast enCLAVE DIGITAL.
Actualmente asesora a grandes patrimonios y víctimas de fraudes online sobre riesgos digitales, demostrando con hechos su filosofía de diversificación y gestión de riesgo.
SI TE HA GUSTADO EL ARTÍCULO... Envío cada lunes a las 7am un email con toda la actualidad tecnológica para que estés al día de las tendencias.
Está claro que la frase Mágica «Es por tu Seguridad» está pensada para Justificar algo que , siempre segun mi criterio personal , no tiene justificación ninguna. El Euro digital que Europa quiere imponer es un claro robo de libertades individuales y un pase directo a la epoca en la que veiamos peliculas de ciencia ficción en donde la tecnologia ( En manos de los de siempre ) tomaba el control de cada aspecto de la vida. Es una clara pérdida de libertad , adentrándonos en un futuro en el que podremos ser controlados , simplemente bloqueando el acceso a nuestro capital por cualquier razón que los que «Deciden por nuestro bien», quieran .
Es terrible , debemos hacer algo al respecto , no se muy bien el qué , pero esto debe parar. La terrible Agenda 2030 , avanza para establecer normas que cada vez son más tiránicas y dictatoriales mientras , esas mismas personas que la apoyan , siguen empuñando la bandera de la libertad y la democracia.
Es tal cual comentas. Y fíjate qué casualidad que con los tiempos convulsos que estamos viviendo últimamente, se ha visto que, precisamente, el dinero en efectivo es el único que sabemos a ciencia cierta que «funciona» siempre.
Sin ir más lejos, justo la semana pasada media Rusia se quedó durante horas sin sistema bancario (y por tanto, sin TPVs) por la decisión del Kremlin de bloquear IPs de VPNs. Y la gente tuvo que pagar… fíjate tú, en rublos físicos donde aún se podía.
Cada lunes a las 7AM recibirás una pieza escrita a mano que te va a permitir ser el más "enterao" de la oficina. Y, de paso, te llevas este informe GRATIS.








Está claro que la frase Mágica «Es por tu Seguridad» está pensada para Justificar algo que , siempre segun mi criterio personal , no tiene justificación ninguna. El Euro digital que Europa quiere imponer es un claro robo de libertades individuales y un pase directo a la epoca en la que veiamos peliculas de ciencia ficción en donde la tecnologia ( En manos de los de siempre ) tomaba el control de cada aspecto de la vida. Es una clara pérdida de libertad , adentrándonos en un futuro en el que podremos ser controlados , simplemente bloqueando el acceso a nuestro capital por cualquier razón que los que «Deciden por nuestro bien», quieran .
Es terrible , debemos hacer algo al respecto , no se muy bien el qué , pero esto debe parar. La terrible Agenda 2030 , avanza para establecer normas que cada vez son más tiránicas y dictatoriales mientras , esas mismas personas que la apoyan , siguen empuñando la bandera de la libertad y la democracia.
Es tal cual comentas. Y fíjate qué casualidad que con los tiempos convulsos que estamos viviendo últimamente, se ha visto que, precisamente, el dinero en efectivo es el único que sabemos a ciencia cierta que «funciona» siempre.
Sin ir más lejos, justo la semana pasada media Rusia se quedó durante horas sin sistema bancario (y por tanto, sin TPVs) por la decisión del Kremlin de bloquear IPs de VPNs. Y la gente tuvo que pagar… fíjate tú, en rublos físicos donde aún se podía.